Cámara Nacional en lo Comercial confirma condena a embotelladora por botella con cuerpo extraño y eleva montos indemnizatorios
La Sala F de la Cámara Nacional de Apelaciones en lo Comercial de Argentina confirmó la responsabilidad de una embotelladora por comercializar un producto defectuoso que contenía un cuerpo extraño en su interior, pero modificó los montos de la indemnización al aumentar significativamente el daño moral y reducir la multa civil. El fallo sienta un criterio relevante sobre la valoración de la prueba indiciaria en materia de consumo y el límite de cobertura de las aseguradoras frente al daño punitivo.
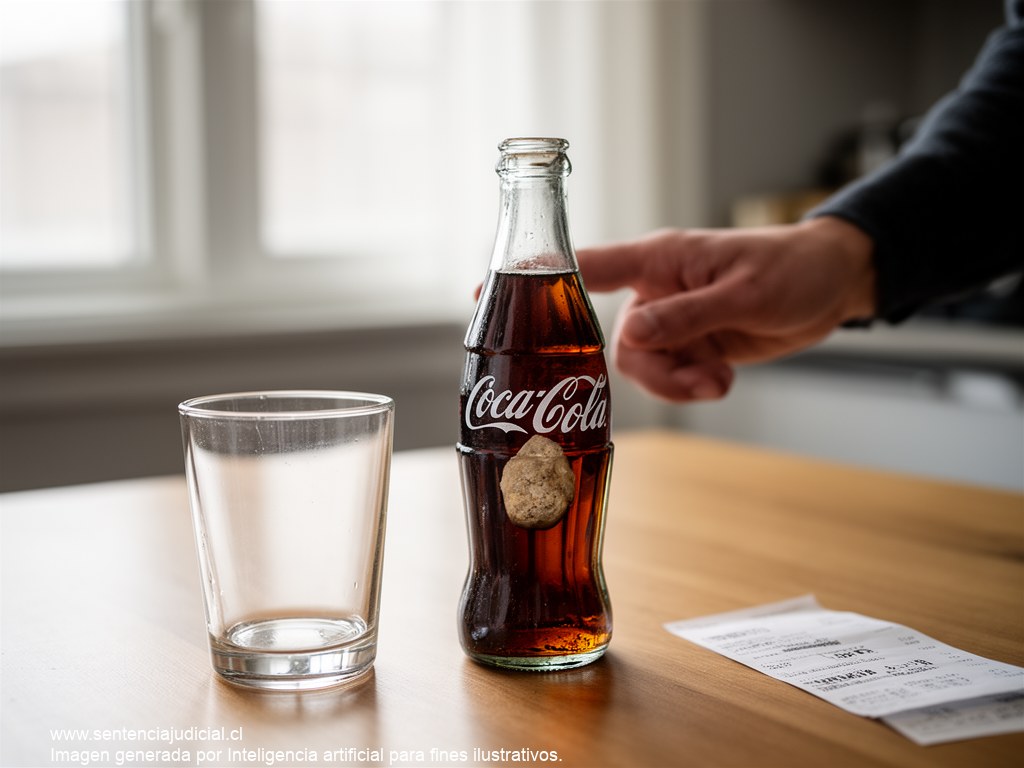
El caso se originó el 19 de marzo de 2022, cuando un consumidor adquirió cinco botellas de vidrio de un litro en un supermercado de City Bell, La Plata. Tras consumir tres sin inconvenientes, al ingerir la cuarta percibió una sustancia arenosa que le provocó malestar estomacal, vómitos y diarrea, derivando en un cuadro de gastroenteritis aguda. El consumidor conservó la quinta botella cerrada, la cual contenía un cuerpo extraño sólido en su interior, lo que motivó la demanda contra la embotelladora.
En primera instancia, el juez hizo lugar parcialmente a la demanda y condenó a la embotelladora a pagar 150.130 pesos, más intereses, por concepto de daño material (130 pesos por el valor de una botella), daño moral (50.000 pesos) y daño punitivo (100.000 pesos). La sentencia también ordenó que la aseguradora respondiera en la medida del seguro.
Tanto el actor como la aseguradora apelaron. El actor consideró insuficientes los montos otorgados por daño moral y punitivo, mientras que la aseguradora cuestionó la atribución de responsabilidad y los montos reconocidos.
LA PRUEBA Y EL NEXO CAUSAL
La Cámara desestimó los agravios de la aseguradora en cuanto a la inexistencia de nexo causal. El tribunal destacó que, si bien la pericia médica no constató secuelas al momento del examen, el propio perito reconoció que el actor presentó un cuadro compatible con gastroenteritis aguda diagnosticado en fecha cercana a los hechos.
El tribunal aplicó las cargas probatorias dinámicas propias del derecho del consumo, estableciendo que la acreditación del nexo causal no exige una certeza absoluta, sino un grado suficiente de probabilidad construido a partir de la valoración integral de la prueba. En ese sentido, consideró acreditado que la botella contenía un cuerpo extraño sólido en su interior, que el envase estaba cerrado y sin adulteración, y que el consumidor ingirió la bebida y luego presentó el cuadro gastrointestinal.
La Cámara también corroboró la presencia de un cuerpo extraño en la botella, sin evidencias de manipulación posterior. El tribunal examinó directamente la botella remitida en sobre cerrado, advirtiendo la presencia de un cuerpo extraño en su interior y constatando que el envase no evidenciaba manipulación posterior. Este elemento, sumado a la falta de una hipótesis alternativa plausible por parte de la demandada, permitió tener por acreditada la relación causal.
DAÑO MORAL ELEVADO Y DAÑO PUNITIVO REDUCIDO
El tribunal acogió el agravio del actor respecto del daño moral, elevándolo de 50.000 a 500.000 pesos. La Cámara consideró que el monto original era insuficiente para reparar el menoscabo sufrido, que incluyó no solo la adquisición del producto defectuoso, sino también el periplo de reclamos, las gestiones judiciales y la afectación de la confianza depositada en la marca.
En cuanto al daño punitivo, la Cámara redujo el monto de 100.000 a 50.000 pesos. El tribunal entendió que, si bien la conducta de la embotelladora fue gravemente culposa al comercializar un producto no apto para consumo humano, la multa civil fijada en primera instancia resultaba excesiva en atención a las particularidades del caso. La Cámara aplicó el criterio de que el daño punitivo debe tener una función sancionatoria y disuasiva, pero sin desnaturalizar su carácter excepcional.
EXCLUSIÓN DE COBERTURA DEL DAÑO PUNITIVO
La Cámara acogió el agravio de la aseguradora en cuanto a la cobertura del daño punitivo. El tribunal determinó que la póliza de seguro excluye expresamente la cobertura de multas, sanciones y daños punitivos, cláusula que no fue impugnada por el actor. En consecuencia, la aseguradora quedó exenta del pago de este rubro, debiendo responder solo por el daño moral dentro de los límites de la póliza.
Finalmente, la Cámara confirmó la aplicación de la tasa activa del Banco de la Nación Argentina para el cálculo de los intereses, rechazando el planteo de la aseguradora que pretendía una tasa del seis por ciento anual.
En primera instancia, se hizo lugar a la excepción de falta de legitimación pasiva opuesta por una de las codemandadas, quedando excluida del proceso.
Rol COM N° 18965/2022, Cámara Nacional de Apelaciones en lo Comercial, Sala F (Poder Judicial de la Nación Argentina)
Nota del Editor Fotografía referencial generada por Inteligencia Artificial.
Acerca del Autor