Resiter, la mayor gestora de residuos industriales del país, se prepara para una etapa de expansión sin precedentes: inversiones por US$230 millones a 2030 y la eventual incorporación de un socio estratégico, en un mercado que se mueve impulsado por mayores exigencias ambientales. La firma, controlada por Raúl Alcaíno Lama y Álvaro Fischer Abeliuk, evalúa abrir su propiedad cuando los nuevos negocios estén más maduros, probablemente durante el próximo año.
Fundada en 1983 como una empresa de recolección de basura domiciliaria, Resiter dio su salto al segmento industrial en 1991. Hoy opera en seis países y genera el 90% de su Ebitda en Chile. Al cierre de 2025, sus ventas alcanzaron los $314.991 millones, con un Ebitda de $63.991 millones y utilidades por $23.260 millones. Sus controladores, a través de RST S.A., suman el 86,69% de la propiedad.
El nuevo liderazgo llegó en marzo de 2025, cuando Julio Bertrand Planella asumió como gerente general en reemplazo de Ricardo Macari, quien dirigió la compañía durante 22 años y pasó al directorio, ampliado de cinco a seis integrantes. Bertrand, ingeniero civil de 54 años y con experiencia en Enap, Empresas Gasco y CAP, fue seleccionado por la firma de head hunting Egon Zendher tras entrevistarse con los dos controladores.
EL PLAN ESTRATÉGICO
Resiter define su modelo como de economía circular: recolectar residuos de grandes industrias y transformarlos en productos reutilizables, evitando el vertedero. Bertrand plantea que esa infraestructura «está destinada a desaparecer». La empresa no opera rellenos sanitarios y se concentra en centros de valorización.
La minería es su principal cliente y aporta el 68% del Ebitda. La firma tiene un 45% de participación en la gestión de residuos mineros y contratos en más del 95% de las faenas del país. En otros rubros, su cuota de mercado ronda el 25%, con una capacidad de valorización del 70% de los residuos. «El problema más importante del sector industrial es que hay muchos residuos orgánicos», explica Bertrand, para justificar las unidades de valorización.
El plan de inversiones contempla que la mitad de los US$230 millones se destine a reponer y modernizar activos actuales. El resto irá a nuevos desarrollos: dos centros de valorización, cuatro plantas de compostaje, plantas de valorización de celulosa en Chile, Uruguay y España, plantas de combustibles derivados de residuos en Perú y Colombia, secado de residuos de cervecerías en México y tratamiento de aguas empetroladas en Uruguay y Perú.
INVERSIONES EN EL NORTE
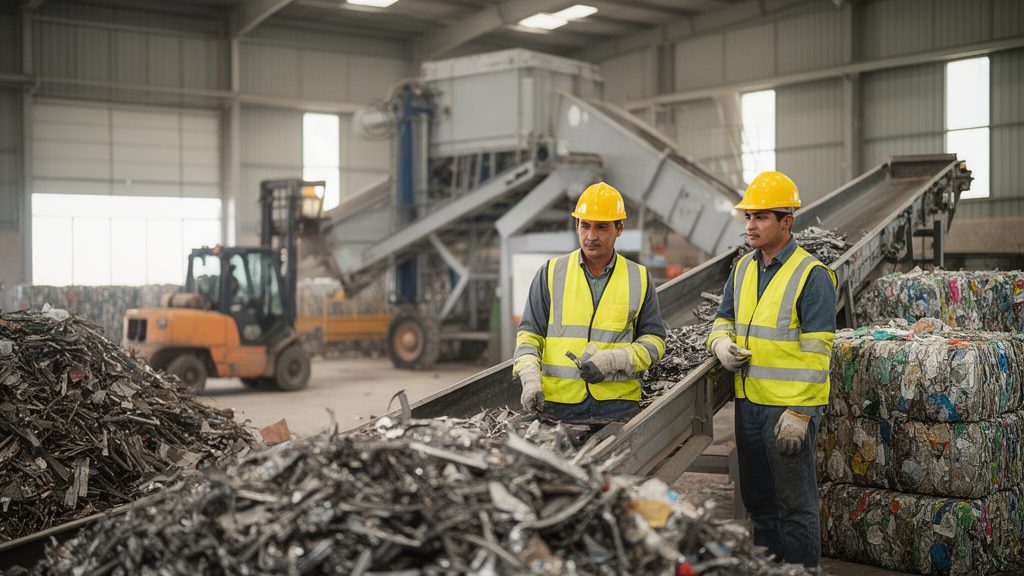
El proyecto más inmediato es el centro de valorización Norte, en Antofagasta, para abastecer a la minería. Sobre seis hectáreas, la empresa invertirá US$20 millones. La planta recibirá residuos metálicos de las mineras, separará la chatarra ferrosa de manera tecnificada y la venderá a terceros, con un acuerdo de entendimiento con Aza como potencial comprador. También tendrá una unidad para clasificar plásticos usados en la minería.
El beneficio para las mineras, dice Bertrand, es doble: pagan menos por el retiro de residuos y mejoran su «licencia social». «La economía circular no es filantropía», asegura. Las obras parten en noviembre y la operación comenzará en marzo de 2028, con todos los permisos ya obtenidos.
En el mismo terreno queda espacio para estudiar el reciclaje de neumáticos mineros, con conversaciones con Bridgestone y Michelin. Estos proveedores estarán obligados por ley, en el futuro, a financiar la recolección y el reciclaje de neumáticos, que en la minería alcanzan cerca de 50 mil toneladas anuales.
PROYECTO EN EL SUR
El segundo gran proyecto es un centro de valorización en la región de Los Lagos, con una inversión de US$25 millones. A principios del próximo año, la empresa presentará un Estudio de Impacto Ambiental para el complejo, que incluirá la disposición de residuos sólidos.
La región no tiene rellenos sanitarios para el sector industrial, por lo que casi la mitad de los desechos deben trasladarse al Bio Bio. Las industrias láctea, salmonicultura y agroindustria generan unas 200 mil toneladas de residuos sólidos en la zona. Se estima que el nuevo centro valorizará inicialmente un 20%.
Las inversiones en compostaje se canalizarán a través de la filial Verdecorp, con US$19 millones para tres plantas: dos en Chile y una en Uruguay. La planta de Puerto Varas, con capacidad para 30 mil toneladas de residuos orgánicos, entrará en operaciones a fines de año.
En el frente internacional, Resiter tiene presencia en Perú, México, Colombia, Uruguay y España, países que aportan cerca del 10% del Ebitda. En Perú firmó un contrato con una gran minera para una planta de tratamiento de lodos ácidos. En México evalúa una planta de secado de levadura húmeda con Constellation Brands, con carta de intención.
UN SOCIO PARA EL FUTURO
Hace un año, el grupo contrató a LarrainVial para explorar opciones de financiamiento. La idea era sumar un socio que aportara capacidades complementarias, no solo capital, ante el «crecimiento vertiginoso» del negocio minero. Sin embargo, el proceso se puso en pausa: hoy la empresa puede financiar sus proyectos con flujos propios y deuda.
Al cierre de 2025, la deuda financiera neta equivalía a 0,93 veces el Ebitda, frente a 0,73 en 2024. Si se financiara toda la estrategia sin socios, el indicador llegaría a 1,5 veces, un nivel que Bertrand considera «súper sano». Aun así, la puerta queda abierta para conversar con interesados.
El momento óptimo será cuando el centro de valorización norte esté en construcción y se hayan pactado las nuevas condiciones con las mineras y el comprador de chatarra. «El momento exacto para abrirnos a escuchar a estos potenciales interesados es más adelante», sostiene el ejecutivo, en una industria que crece a tasas de dos dígitos por la presión social para que las empresas se hagan cargo de sus residuos.
Fuente: La Tercera
Nota del Editor Fotografía referencial generada por Inteligencia Artificial.
Acerca del Autor